
Tagesgeld-Hopping - wann Zinshopping lohnt
Wie funktioniert Tagesgeld-Zinshopping?
Haben sich Sparer in Deutschland einmal für ein Tagesgeldkonto entschieden, nutzen sie dies meist über Jahre hinweg. Solche Treue lohnt sich jedoch nur, wenn der zugehörige Zinssatz stabil bleibt oder sogar steigt. Bei sinkenden Zinsen verschenkt der Anleger hingegen Geld. Insbesondere, wenn ein einfacher Wechsel genügt, um sich woanders einen besseren Zinssatz zu sichern.
Um beständig von attraktiven Zinsen zu profitieren, empfiehlt sich das sogenannte Zinshopping, d. h. der regelmäßige Wechsel des Tagesgeldanbieters. Beim Zinshopping transferiert der Anleger sein Kapital jeweils zu dem Finanzinstitut, welches höhere Zinsen als sein derzeitiges bietet. Speziell im Fokus liegen befristete Sonderaktionen mit garantierten Zinssätzen. Nach der erstmaligen Eröffnung erhält der Kunde einen vergleichsweise hohen Garantiezins, der ihm über eine gewisse Anlagedauer bzw. bis zu einem bestimmten Stichtag gewährt wird. Solche Aktionen sind in der Regel zur Neukunden-Akquise konzipiert.
Was ist wichtig beim Zinshopping?
Damit sich der zeitliche Aufwand für die Suche und Eröffnung eines Tagesgeldkontos in Grenzen hält, hilft ein Tagesgeldvergleich sowie Zins-Ticker (z. B. per Newsletter). Da Tagesgeldkonten kostenfrei sind, kann der Sparer auch mehrere Tagesgelder parallel führen.
Wichtig ist allerdings, die jeweiligen Neukundenbedingungen der Banken zu beachten. Denn nicht jeder Sparer kann automatisch von den beworbenen Aktionszinsen profitieren. Oft gelten bestimmte Wartefristen oder Einschränkungen bei früheren Geschäftsbeziehungen. Wann Sparer als Neukunden gelten und welche Voraussetzungen die einzelnen Banken stellen, erklären wir in unserem Ratgeber zum Thema Neukundenbedingungen beim Tagesgeld.
Warum lohnt sich ein Wechsel des Tagesgeldkontos?
Während die kumulierte Rendite des gesamten Testfeldes bis Oktober 2026 auf rund 22 Prozent gestiegen ist, erreichen die jeweils fünf besten Angebote etwa 37 Prozent und damit rund 68 Prozent mehr. Die Auswertung zeigt, wie stark sich die Wahl des Tagesgeldanbieters langfristig auf die Zinserträge auswirken kann und weshalb es sich lohnt, regelmäßig Angebote zu vergleichen und gegebenenfalls die Bank zu wechseln.
Natürlich sind diese Angaben nur Durchschnittswerte und sie vernachlässigt Perioden, in denen der Anleger keine Zinsen erhält (z. B. während des Geldtransfers vom Referenzkonto). Nichtsdestotrotz zeigt die Statistik, dass sich ein Wechsel auszahlen kann.
Fallbeispiel mit und ohne Zinshopping
Variante I - Tagesgeld mit Normalzins
Ein Sparer eröffnet bei seiner Bank ein Tagesgeldkonto mit einem regulären Zinssatz von 2,25 Prozent pro Jahr. Auf dem Konto legt er 15.000 Euro an, die über einen Zeitraum von 24 Monaten unangetastet bleiben. Der Zinssatz orientiert sich an aktuellen Tagesgeldangeboten für Bestandskunden (Stand: 10/2026). Für unsere Beispielrechnung gehen wir davon aus, dass die Verzinsung während der gesamten Anlagedauer unverändert bleibt.
- Anlagebetrag: 15.000,00 Euro
- Zinsen pro Jahr: 2,25 %
- Anlagedauer: 24 Monate
- Zinsertrag Jahr 1: 337,50 Euro
- Zinsertrag Jahr 2: 337,50 Euro
- Ergebnis: 15.675,00 Euro
Variante II - Tagesgeld mit Zinsgarantie ohne Zinshopping
Alternativ eröffnet der Sparer ein Tagesgeldkonto mit Zinsgarantie und legt ebenfalls 15.000 Euro über einen Zeitraum von 24 Monaten an. Als Beispiel dient das Chase Tagesgeld, das Neukunden derzeit 4,00 Prozent Zinsen für vier Monate garantiert. Nach Ablauf dieser Zeit greift der reguläre Bestandskundenzins von aktuell 2,25 Prozent pro Jahr. Für die Berechnung unterstellen wir, dass dieser Zinssatz während der verbleibenden 20 Monate unverändert bleibt. Ein weiterer Bankwechsel findet nicht statt.
- Anlagebetrag: 15.000,00 Euro
- Zinsen pro Jahr: 4,00 % (4 Monate), danach 2,25 % (20 Monate)
- Anlagedauer: 24 Monate
- Zinsertrag während der Zinsgarantie: 200,00 Euro
- Zinsertrag anschließend: 562,50 Euro
- Ergebnis: 15.762,50 Euro
Variante III - Tagesgeld mit Zinsgarantie inkl. Zinshopping
In der dritten Variante nutzt der Sparer gezielt verschiedene Neukundenangebote und wechselt während des Anlagezeitraums von 24 Monaten regelmäßig sein Tagesgeldkonto. Seine Anlage von 15.000 Euro liegt zunächst für vier Monate bei Chase mit 4,00 Prozent Zinsen. Anschließend wechselt er zur Consorsbank, die Neukunden 3,80 Prozent für fünf Monate bietet. Danach folgen sechs Monate bei der Suresse Direkt Bank mit 3,50 Prozent sowie vier Monate bei Openbank mit 4,00 Prozent. Die verbleibenden fünf Monate legt der Sparer schließlich bei der Volkswagen Bank zu 3,75 Prozent an.
Wichtig: Die genannten Zinssätze orientieren sich an den Tagesgeldangeboten im Oktober 2026. Da sich die Konditionen jederzeit ändern können, handelt es sich um eine Modellrechnung, bei der wir eine gleichbleibende Verfügbarkeit der Angebote unterstellen. Für jeden der vier Kontowechsel rechnen wir außerdem mit fünf zinsfreien Tagen, in denen das Geld vom alten über das Referenzkonto zum neuen Tagesgeldkonto übertragen wird.
- Anlagebetrag: 15.000,00 Euro
- Zinsen pro Jahr:
- 4,00 % (4 Monate, Chase)
- 3,80 % (5 Monate, Consorsbank)
- 3,50 % (6 Monate, Suresse Direkt Bank)
- 4,00 % (4 Monate, Openbank)
- 3,75 % (5 Monate, Volkswagen Bank)
- 0,00 % (insgesamt 20 Tage für Kontowechsel)
- Anlagedauer: 24 Monate
- Zinsertrag bei Chase: 200,00 Euro
- Zinsertrag bei der Consorsbank: 229,69 Euro
- Zinsertrag bei der Suresse Direkt Bank: 255,31 Euro
- Zinsertrag bei Openbank: 191,78 Euro
- Zinsertrag bei der Volkswagen Bank: 226,67 Euro
- Ergebnis: 16.103,45 Euro
Stand: 19.10.2026. Vereinfachte Modellrechnung über 24 Monate mit konstantem Anlagekapital, ohne Steuern und Zinseszinseffekte. Für die Monatszeiträume wird jeweils ein Zwölftel des Jahres angenommen, die zinsfreien Transfertage werden auf Basis von 365 Tagen pro Jahr berechnet. Grundlage sind die Tagesgeldkonditionen vom Oktober 2026. Wir unterstellen, dass die Zinssätze auch bei späteren Kontoeröffnungen unverändert verfügbar sind. Tatsächlich können sich die Konditionen jederzeit ändern, weshalb die dargestellten Zinserträge nicht garantiert sind.
Die gleichen Berechnungen mit 15.000 Euro Anlagesumme:
| Varianten | Anlagesumme inkl. Rendite | Zinsertrag |
|---|---|---|
| Variante I | 15.675,00 Euro | 675,00 Euro |
| Variante II | 15.762,50 Euro | 762,50 Euro |
| Variante III | 16.103,45 Euro | 1.103,45 Euro |
| Stand: 19.10.2026 - Quelle: Tagesgeldvergleich.net / Eigene Modellrechnung über 24 Monate, vor Steuern und ohne Zinseszins. Die zukünftigen Zinssätze wurden vereinfachend als konstant angenommen. | ||
In unserem Beispiel haben wir eine Anlage von 15.000 Euro über einen Zeitraum von 24 Monaten vorausgesetzt. Durch regelmäßiges Zinshopping erzielt der Sparer einen Zinsertrag von insgesamt 1.103,45 Euro. Das sind 428,45 Euro bzw. rund 63 Prozent mehr als bei der klassischen Tagesgeldanlage aus Variante I. Gegenüber Variante II mit einer einmaligen Zinsgarantie beträgt der Mehrertrag 340,95 Euro bzw. rund 45 Prozent.
Fazit: Zinshopping - Aufwand vs. Rendite
Unsere Beispiele belegen, dass Zinshopping eine interessante Option für Sparer sein kann – speziell hinsichtlich der erzielbaren Rendite und der Gewissheit, dass die Zinsen während der Garantiezeiträume sicher sind. Im Idealfall betrachtet der Anleger aber nicht nur die Nominalrendite, d. h. den erzielbaren Zinsertrag, sondern parallel die Realrendite (Zinsertrag minus Inflation) Intelligentes Zinshopping bietet auch in Niedrigzinsphasen die Chance, höhere Zinserträge zu erzielen und den Kaufkraftverlust durch Inflation zumindest teilweise auszugleichen. Ob die tatsächliche Rendite die Inflationsrate übersteigt, hängt jedoch vom jeweiligen Zinsniveau ab.
Wer durchgängig hohe Zinsen in Anspruch nehmen will, der kann auch über ein Festgeldkonto nachdenken. Entsprechende Angebote für Tages- und Festgeld finden Sie in unseren Vergleichen:
Tipp: So lässt sich das Tagesgeldkonto kündigen und wechseln
Wer sein Tagesgeldkonto kündigen möchte, beispielsweise aufgrund niedriger Zinsen, kann dies in der Regel unkompliziert erledigen. Viele Banken ermöglichen die Kündigung inzwischen direkt im Online-Banking oder über ein entsprechendes Formular. Alternativ kann häufig auch eine schriftliche Kündigung eingereicht werden.
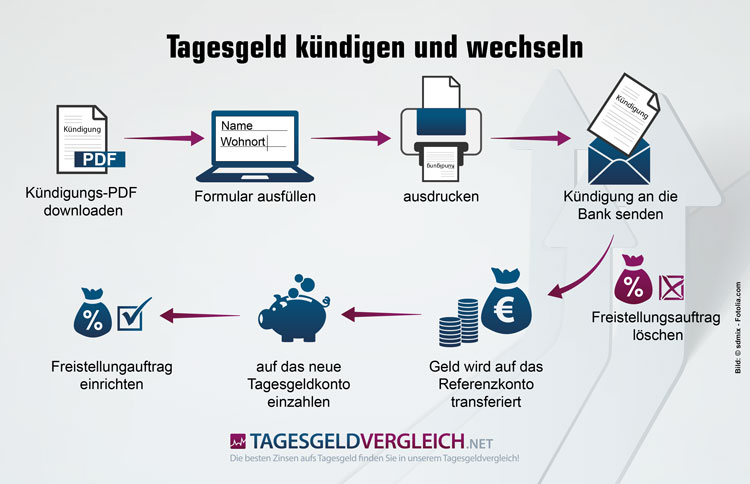
Wichtig: Tagesgeldkonten lassen sich üblicherweise fristlos kündigen. Zudem sollte der Kunde gleichzeitig mit dem Schreiben den Freistellungsauftrag (sofern eingerichtet) kündigen bzw. auf "Null" setzen lassen. In unserem Vordruck findet sich die entsprechende Passage.
Unser Formular zur Kündigung eines Tagesgeldkontos zum kostenlosen Download:
Kündigungsvorlage für Tagesgeldkonto - Hier downloaden »
Befindet sich noch ein Geldbetrag auf dem Tagesgeldkonto, sollte dieser entweder persönlich auf das Referenzkonto transferiert werden. Alternativ beauftragt der Kunde die Bank, diesen Vorgang für ihn im Rahmen der Kündigung durchzuführen. (Hinweis: Meist erfolgt der Transfer automatisch).
Da Tagesgeldkonten eigentlich immer kostenfrei sind, lässt sich das neue Konto (mit besseren Zinsen) praktisch jederzeit eröffnen. Den Vorgang der Kontoeröffnung inklusive PostIdent-Verfahren haben wir hier bereits beschrieben.
Mit der Eröffnung des neuen Tagesgeldkontos sollte ebenfalls der Freistellungsauftrag für Kapitalerträge eingerichtet werden – je nach Wahl als gesamter oder anteiliger Betrag.
Vergleich und Rechner nutzen, um die besten Angebote zu finden
Ob sich der Wechsel des Tagesgeldkontos lohnt und welche Banken derzeit die besten Zinsen aufs Tagesgeld bieten, können Sie mit unseren Vergleichen und Rechnern schnell und einfach ermitteln: